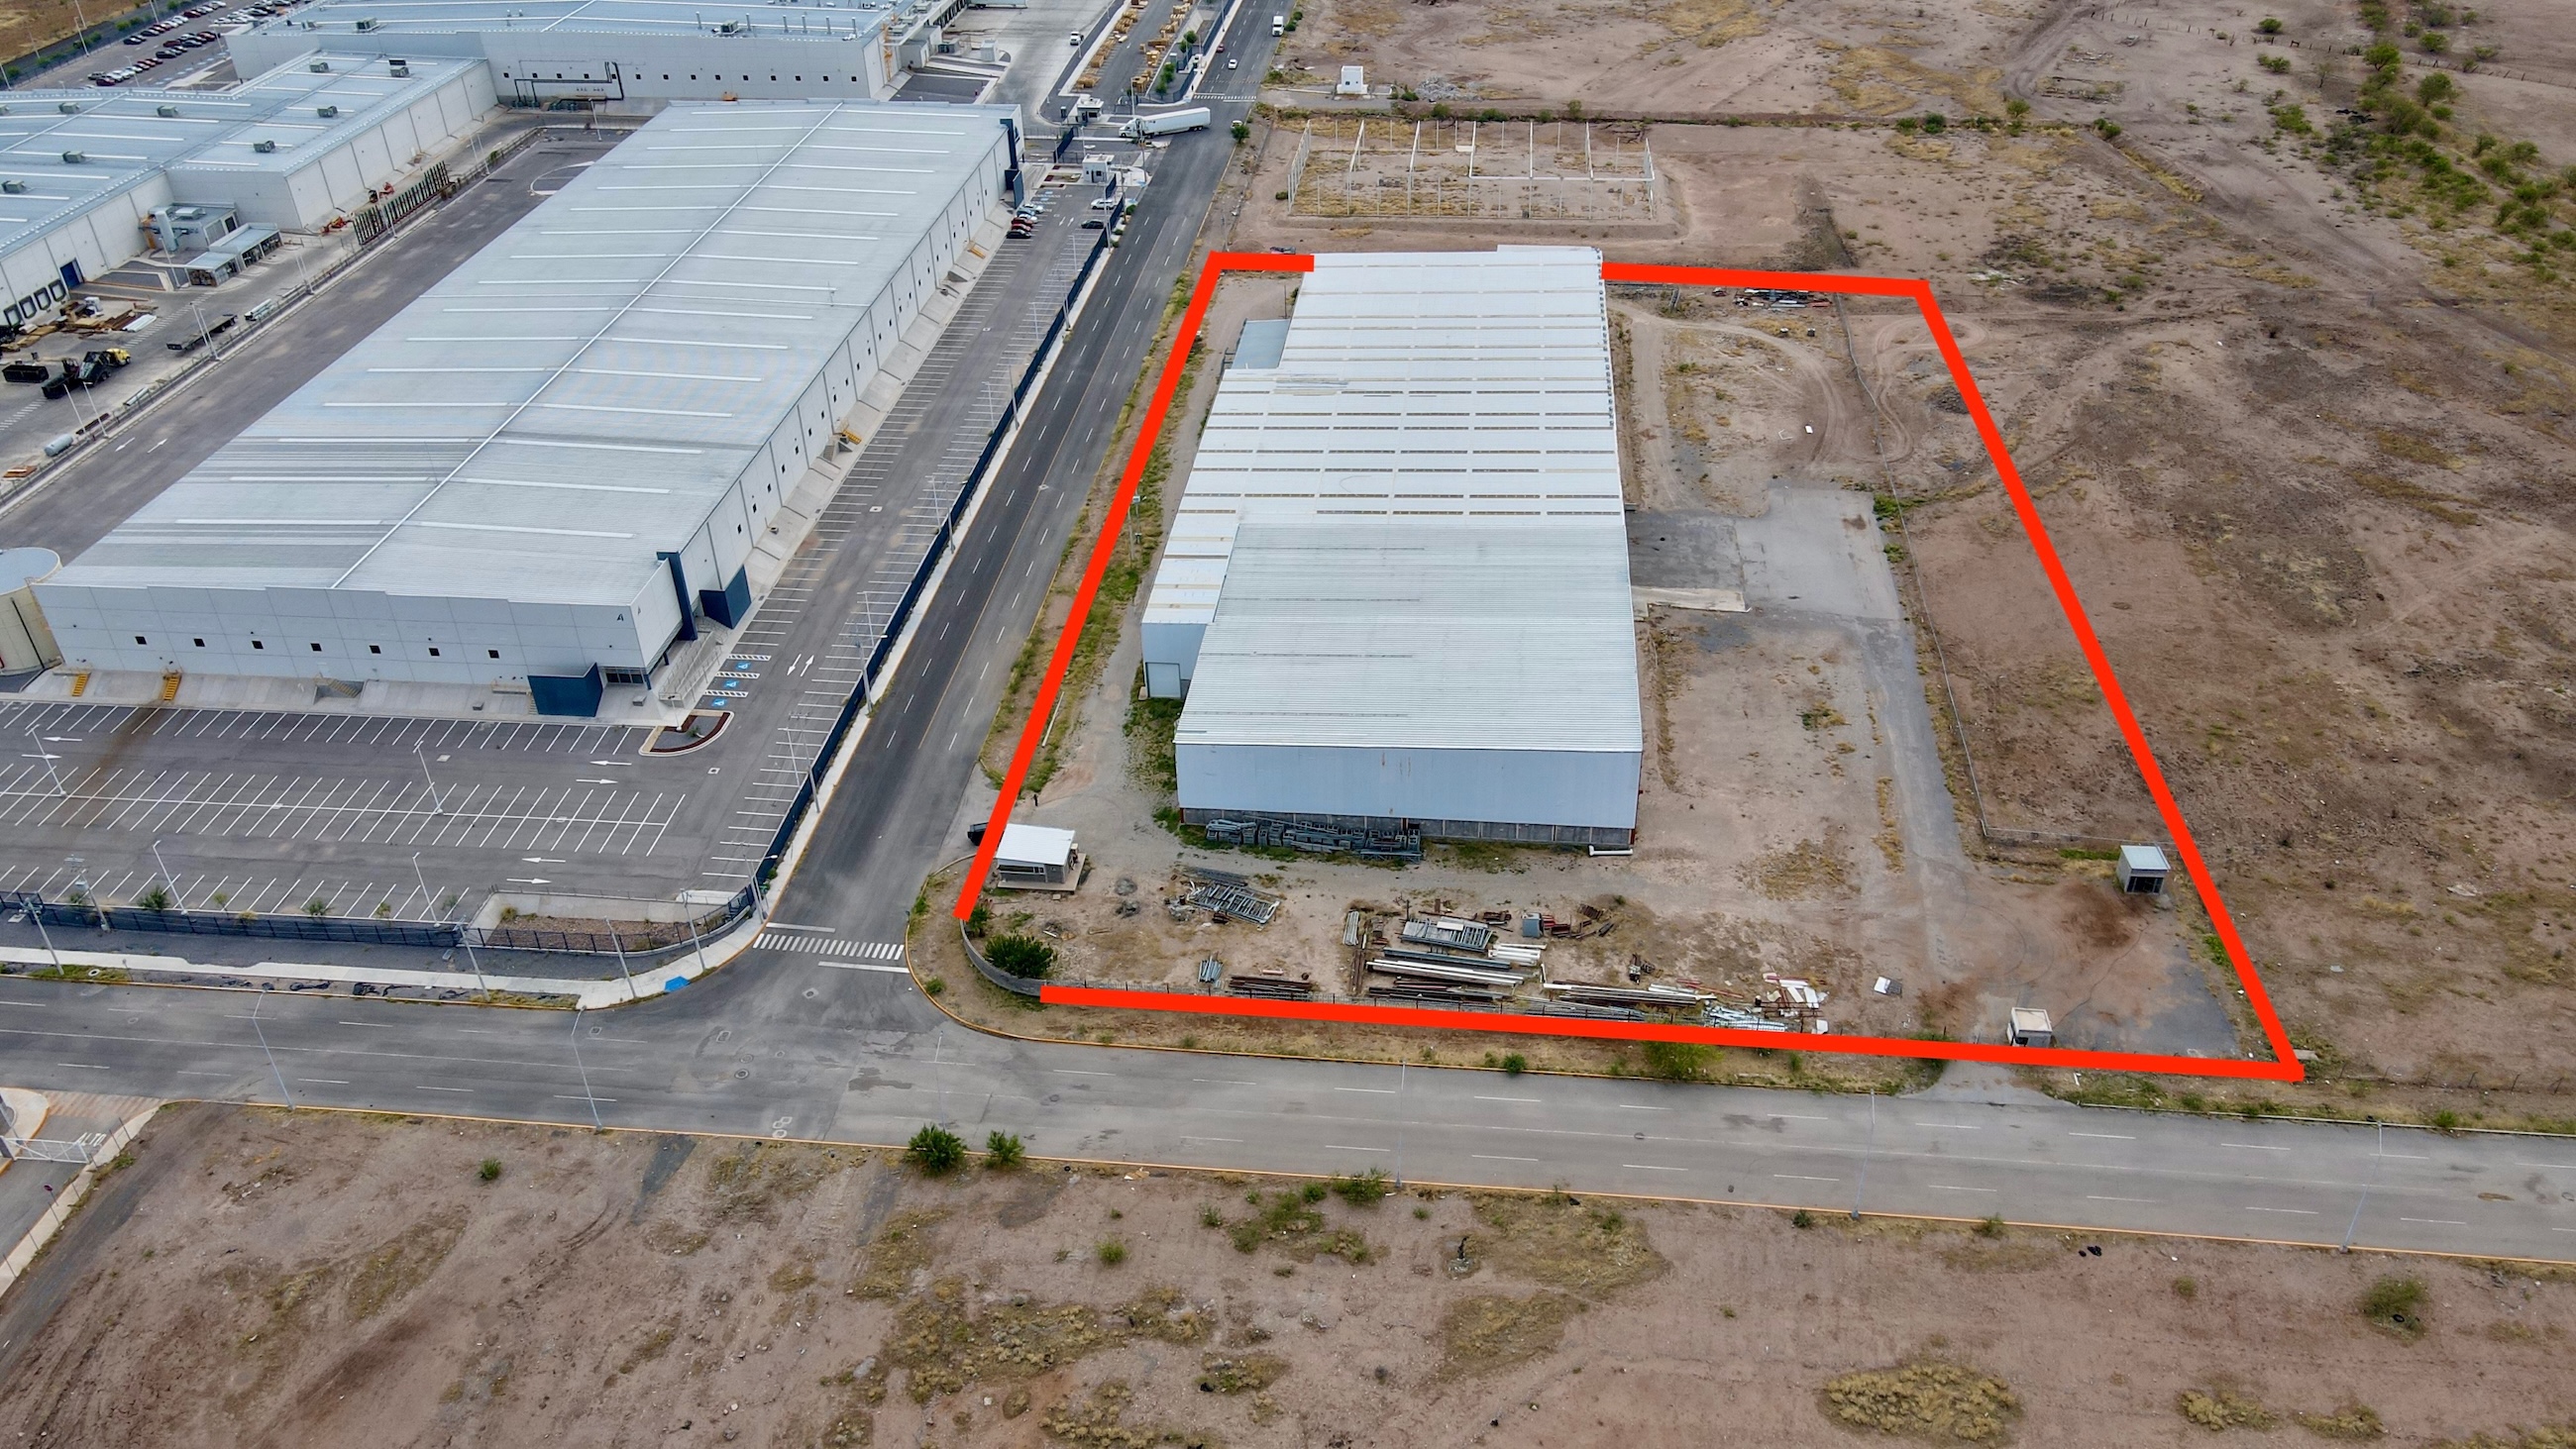
Reportes del mercado inmobiliario industrial en México.
El mercado industrial mexicano muestra comportamientos distintos entre ciudades, donde disponibilidad, absorción, infraestructura y especialización determinan el desempeño de cada activo.

Reportes del mercado inmobiliario industrial en México
Por Oscar Asajiro Otsuka Villagrán
Publicado originalmente en Otsuka.mx
Primera publicación: 1 de agosto de 2026
Versión 1.1 — septiembre de 2026
Reportes del mercado inmobiliario industrial en México
Corte al segundo trimestre de 2026
El mercado inmobiliario industrial mexicano atraviesa una etapa distinta a la expansión acelerada que caracterizó los primeros años de relocalización productiva en Norteamérica.
La demanda continúa. También continúa la inversión. El cambio aparece en la forma en que empresas, desarrolladores e inversionistas seleccionan los activos.
México recibió 34,968 millones de dólares de Inversión Extranjera Directa durante el primer semestre de 2026, el mayor monto registrado para un primer semestre. La manufactura captó 13,482 millones de dólares, equivalentes al 38.6% del total. Transporte, correos y almacenamiento recibieron otros 2,650 millones y prácticamente cuadruplicaron el flujo registrado un año antes.
La magnitud resulta relevante para el sector inmobiliario porque buena parte de esa actividad necesita una expresión física: plantas, almacenes, patios, infraestructura, energía, transporte y suelo.
Sin embargo, el capital se distribuye de manera profundamente desigual.
La industria termina eligiendo una ciudad, después un corredor y finalmente un inmueble. En ese recorrido, las ventajas generales de México pierden importancia frente a condiciones mucho más precisas.
La capacidad eléctrica, la infraestructura disponible, la calidad del edificio, la conexión logística, la posibilidad de ampliar operaciones y el tiempo necesario para ocupar un espacio comienzan a determinar qué activos participan de la demanda y cuáles permanecen al margen.
Los principales mercados industriales del país muestran claramente esas diferencias.
Ciudad Juárez: profundidad manufacturera y recuperación
Ciudad Juárez registró durante el segundo trimestre de 2026 una actividad neta acumulada de 242,900 m² en propiedades industriales Clase A y B. La disponibilidad se mantuvo en 10.03%, mientras más de 81,000 m² permanecían en construcción. La mayor expansión se concentra en los corredores Sur, Sureste y Norte.
La disponibilidad actual modifica la dinámica que prevaleció durante los periodos de mayor escasez.
El usuario industrial recuperó capacidad de elección.
Esto favorece especialmente a los edificios capaces de resolver necesidades operativas completas: instalaciones modernas, ubicación logística eficiente, capacidad eléctrica suficiente, patios funcionales y condiciones contractuales compatibles con la inversión que realizará el ocupante.
Para el propietario, la consecuencia es igualmente clara. La ubicación dentro de Ciudad Juárez conserva un enorme peso, pero ya no garantiza por sí misma la competitividad del inmueble.
La calidad vuelve a diferenciar.
Juárez posee además una profundidad difícil de reproducir rápidamente. Décadas de manufactura de exportación han construido una red de proveedores, personal especializado, procesos aduaneros, infraestructura y conocimiento operativo directamente vinculados con Estados Unidos.
Esa acumulación histórica constituye parte del capital territorial de la ciudad.
Chihuahua registró 35,986 millones de dólares en exportaciones durante el primer trimestre de 2026, 8.49% más que en el trimestre inmediato anterior. Buena parte de esa capacidad exportadora se encuentra vinculada precisamente con la plataforma industrial fronteriza.
Por ello, una disponibilidad cercana al 10% merece una lectura cuidadosa. Representa más espacio disponible para los usuarios y obliga a una mayor disciplina en precio y calidad; también permite que empresas con requerimientos grandes encuentren opciones que durante etapas anteriores resultaban difíciles de conseguir.
El mercado se vuelve más competitivo y, al mismo tiempo, más funcional.
Monterrey: escala y diversificación
Monterrey presenta una dimensión distinta.
Su inventario industrial alcanzó 25.8 millones de m² durante el segundo trimestre de 2026. La absorción neta acumulada llegó a 877,000 m² y la disponibilidad se situó en 7.3%. Durante el periodo se incorporó más de un millón de metros cuadrados de nueva superficie. Apodaca y Ciénega de Flores concentran buena parte de la construcción actual.
La escala del mercado regiomontano permite absorber actividades diversas.
Metalmecánica, automotriz, logística y comercio electrónico participan simultáneamente en la demanda. Los desarrollos especulativos mantienen elevados niveles de prearrendamiento y las rentas presentan estabilidad con una ligera tendencia al alza.
Monterrey permite observar otra característica del ciclo actual: la nueva oferta puede crecer sin destruir necesariamente el equilibrio del mercado cuando existe una base productiva suficientemente profunda.
La incorporación de superficie amplía las opciones de los usuarios mientras la absorción mantiene actividad.
También aparecen límites físicos cada vez más importantes.
El crecimiento industrial necesita electricidad, agua, movilidad y reservas territoriales capaces de recibir proyectos de mayor escala. En mercados maduros, la infraestructura disponible puede terminar siendo más determinante que la cantidad de tierra existente.
Un predio industrializable adquiere una condición distinta cuando cuenta con acceso comprobable a esos recursos.
Por eso las reservas territoriales con infraestructura próxima y posibilidades reales de integración a corredores industriales merecen una lectura distinta de terrenos cuya vocación industrial descansa únicamente en expectativas.
Ciudad de México: logística, consumo y especialización
La Zona Metropolitana del Valle de México alcanzó 18.7 millones de m² de inventario industrial durante el segundo trimestre, con 120,800 m² de absorción neta acumulada y una disponibilidad de 4.3%. El crecimiento continúa concentrándose hacia el noreste metropolitano, particularmente alrededor del corredor Zumpango-AIFA.
La economía industrial de esta región responde a una lógica diferente de la frontera.
Aquí pesa de manera extraordinaria la proximidad al consumidor.
La concentración poblacional convierte los tiempos de distribución en una variable económica. Comercio electrónico, logística de última milla y centros de distribución necesitan reducir distancias entre inventario y demanda.
Esa condición explica parte del valor que han adquirido determinadas zonas periféricas capaces de conectar grandes superficies industriales con la red metropolitana.
También está apareciendo una demanda de activos más especializados.
Colliers identifica interés creciente en centros de datos, comercio electrónico e inmuebles con certificaciones de eficiencia y sustentabilidad.
Esto amplía la definición tradicional de inmueble industrial.
Una nave eficiente para almacenamiento convencional puede resultar inadecuada para una operación intensiva en energía o automatización. Los edificios empiezan a diferenciarse por aquello que pueden soportar técnicamente.
El metro cuadrado continúa siendo la unidad física del mercado. Su utilidad económica depende cada vez más de lo que existe detrás de él.
Querétaro: industria dentro de una economía especializada
Querétaro alcanzó durante el segundo trimestre de 2026 un inventario industrial de 13.7 millones de m², acompañado por una absorción neta acumulada de 342,800 m² y una disponibilidad de 5.4%.
Su crecimiento tiene características particulares.
La actividad industrial se apoya en manufactura avanzada, una posición central dentro de la red carretera del país y una base productiva vinculada con sectores especializados. La zona aeroportuaria continúa concentrando desarrollo, mientras aparecen microparques destinados a proveedores y expectativas de nuevas instalaciones relacionadas con centros de datos.
Los microparques representan una evolución interesante.
Una parte considerable de la industria depende de proveedores que necesitan proximidad con grandes fabricantes sin requerir superficies equivalentes. Los espacios industriales de menor escala permiten que esas empresas se integren físicamente al ecosistema productivo.
La especialización genera así demanda inmobiliaria en diferentes tamaños.
El valor del corredor proviene de la concentración de capacidades complementarias.
Guadalajara: poca disponibilidad dentro de un periodo de ajuste
Guadalajara presenta una situación distinta.
El mercado alcanzó 17.1 millones de m² de inventario industrial y una disponibilidad de apenas 1.7% durante el segundo trimestre. La absorción neta acumulada fue de -143,000 m², relacionada principalmente con una desocupación temporal después de un periodo de fuerte demanda. El desarrollo continúa concentrándose especialmente en El Salto y Zapopan Norte.
La coexistencia entre baja disponibilidad y absorción negativa muestra la importancia de interpretar los indicadores dentro de su contexto.
Una cifra trimestral aislada puede producir una lectura incompleta.
Guadalajara conserva una oferta disponible extremadamente reducida. La salida temporal de determinados usuarios modifica la absorción mientras la estructura general del mercado continúa mostrando escasez relativa de espacio.
Los usuarios están privilegiando edificios modernos, ubicaciones estratégicas y eficiencia operativa.
Ese comportamiento refuerza una tendencia común a otros mercados: la demanda se concentra progresivamente en activos que pueden responder mejor a las necesidades actuales de producción y distribución.
El mercado comienza a discriminar mejor los activos
Los datos de estas ciudades revelan mercados con niveles de disponibilidad muy diferentes: aproximadamente 10% en Ciudad Juárez, 7.3% en Monterrey, 5.4% en Querétaro, 4.3% en Ciudad de México y 1.7% en Guadalajara.
Cada porcentaje tiene una explicación local.
Su comparación permite reconocer algo más amplio: el mercado industrial mexicano dispone hoy de mayor capacidad para distinguir la calidad entre activos.
En un entorno de escasez extrema, prácticamente cualquier edificio disponible dentro de un corredor consolidado puede atraer atención.
Cuando aumenta la oferta, el usuario puede comparar.
Entonces la energía importa más.
Un inmueble con capacidad eléctrica suficiente para recibir automatización avanzada posee una ventaja concreta frente a otro que requiere meses de gestión e inversión para conseguirla.
La logística también se vuelve medible.
La cercanía a una carretera pierde valor cuando el acceso de tractocamiones resulta complicado. Unos kilómetros adicionales pueden ser económicamente preferibles si reducen tiempos de maniobra, congestionamiento y recorridos improductivos.
La posibilidad de expansión adquiere valor de largo plazo.
Una empresa que invierte millones de dólares en acondicionar una planta tiene incentivos para permanecer. Un inmueble con terreno disponible para futuras ampliaciones evita trasladar esa inversión cuando la operación crece.
La edad del edificio adquiere importancia principalmente a través de sus consecuencias operativas.
Alturas insuficientes, patios reducidos, baja capacidad eléctrica, pisos inadecuados o sistemas contra incendio obsoletos pueden representar costos considerablemente mayores que la diferencia inicial entre dos rentas.
La certeza jurídica completa el conjunto.
Propiedad, uso de suelo, permisos, accesos, disponibilidad efectiva de servicios y condiciones ambientales influyen directamente en el tiempo necesario para ejecutar una inversión.
El capital industrial busca reducir incertidumbre.
Un inmueble capaz de demostrar esas condiciones puede justificar una posición económica distinta aun dentro del mismo corredor.
La inversión también está cambiando de composición
La cifra récord de IED del primer semestre necesita otra precisión.
De los 34,968 millones de dólares captados, 30,957 millones correspondieron a reinversión de utilidades, equivalentes al 88.5% del total. Las nuevas inversiones sumaron 2,726 millones.
El dato resulta importante para el mercado inmobiliario.
La reinversión señala que numerosas empresas ya establecidas continúan colocando capital dentro de sus operaciones mexicanas. Parte de esa inversión puede expresarse mediante ampliaciones, modernización de instalaciones, automatización y expansión de proveedores.
El crecimiento industrial puede ocurrir dentro de una planta existente, sobre el terreno contiguo o mediante una nueva instalación.
Estados Unidos continuó siendo la principal fuente de IED en México durante el primer semestre, con 16,871 millones de dólares, mientras Canadá aportó 1,741 millones. Entre ambos representaron 53.2% del flujo total.
La integración económica de Norteamérica sigue teniendo por ello una expresión territorial muy concreta.
Carreteras, cruces fronterizos, ferrocarriles, parques industriales y centros logísticos forman la infraestructura física de esa integración.
Una nueva etapa de selección
El mercado industrial mexicano conserva actividad y capital.
También posee más información que hace algunos años.
La rápida expansión inicial permitió que numerosos activos participaran de una tendencia general. La etapa actual exige mayor precisión.
El usuario industrial comienza a pagar con mayor claridad por aquello que puede utilizar.
Energía disponible.
Accesos funcionales.
Edificios adecuados.
Infraestructura comprobable.
Posibilidad de expansión.
Ubicación integrada a una cadena productiva real.
La diferencia entre una buena propiedad industrial y una propiedad situada simplemente dentro de una buena ciudad vuelve a hacerse visible.
Para propietarios e inversionistas, esta etapa puede resultar particularmente interesante.
Los periodos de crecimiento indiscriminado elevan mercados completos. Los periodos de selección permiten identificar con mayor precisión cuáles activos poseen ventajas duraderas.
El territorio continúa siendo fundamental.
La diferencia está en comprender exactamente qué puede hacer cada inmueble desde el lugar que ocupa.
Ahí comienza su verdadero valor industrial.
Fuentes
Secretaría de Economía — Inversión Extranjera Directa, primer semestre de 2026.
INEGI / Data México — Exportaciones del estado de Chihuahua, primer trimestre de 2026.
Colliers México — Mercados industriales de Ciudad Juárez, Monterrey, Ciudad de México, Querétaro y Guadalajara, segundo trimestre de 2026.
D. R. © 2026 Oscar Asajiro Otsuka Villagrán. Todos los derechos reservados.
“Reportes del mercado inmobiliario industrial en México” es una obra original de Oscar Asajiro Otsuka Villagrán, publicada originalmente en Otsuka.mx. Se reservan los derechos de reproducción, adaptación, distribución, comunicación y publicación total o parcial de la obra, salvo los usos expresamente permitidos por la legislación aplicable. En los casos de cita o referencia permitidos, deberá reconocerse la autoría y señalarse Otsuka.mx como fuente de la publicación original.
Publicación original: Otsuka.mx
Autor: Oscar Asajiro Otsuka Villagrán
Primera publicación: 1 de agosto de 2026
Versión: 1.1 — septiembre de 2026
Suscríbase para recibir perspectivas, análisis y actualizaciones de Otsuka
Reciba oportunidades inmobiliarias selectas, análisis de mercado, tendencias de inversión y nuevos activos antes de su publicación general. Información relevante para propietarios, inversionistas, desarrolladores y profesionales del sector.